





クレジットカード(クレカ)とは?
①支払い手段の一つ(ショッピング枠)
クレジットカードは物やサービスを買うための支払い手段の一つです。
利用した代金はカード会社が決めた締め日で集計され、後日、決められた支払日に支払います。その場で現金を用意しなくても買い物ができる一方、支払日までに代金を用意する必要があります。利用できるのは、カード会社が設定した利用可能枠の範囲内です。
②お金を借り入れられる(キャッシング枠)
クレジットカードには、買い物に使う「ショッピング枠」とは別に、現金を借りるための「キャッシング枠」を設定できるものがあります。キャッシング枠が設定されていないカードでは、現金の借り入れはできません。
キャッシングとは、「お金を借りる」ということです。
ショッピングは商品・サービスの代金を後払いにする仕組みで、キャッシングは現金を借りるサービスです。キャッシングには通常利息がかかり、借りた元金と合わせて返済する必要があります。買い物の1回払いと同じ費用で利用できるわけではありません。
利用できる金額や借り入れ条件、利息、ATM手数料などはカード会社によって異なります。利用する場合は、会員規約と返済条件を確認し、返済できる範囲で判断しましょう。
参考:JCB|キャッシング
●あわせて読みたい!
| クレジットカード初心者お役立ち記事 | |
|---|---|
| クレカの選び方 | クレカの使い方 |
| 借入(キャッシング)とは? | 親の同意なしで作れる? |
| 高校生が使えるカードは? | 現金化の規約違反とリスク |
クレジットカード(クレカ)決済の仕組み
カード利用者・お店・カード会社の関係で理解する
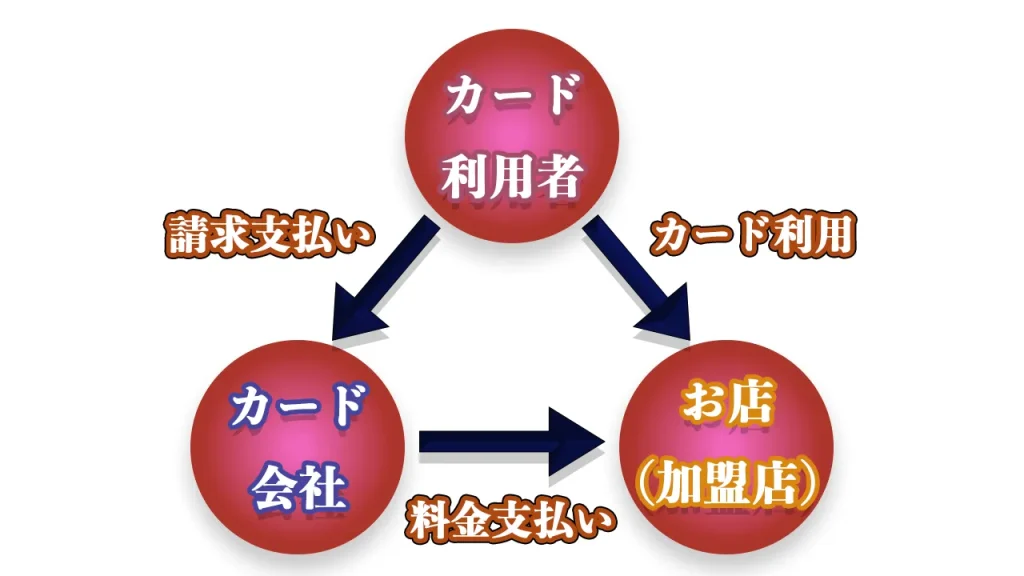
クレジットカードの基本は、「カード利用者・カード会社・商品やサービスを購入するお店(加盟店)」の関係で考えると理解しやすくなります。
利用者がカードで買い物をすると、カード会社側からお店へ代金が支払われ、利用者は後日、カード会社へ利用代金を支払います。実際には、カードを発行する会社と加盟店の契約を管理する会社が異なり、その間を国際ブランドの仕組みがつなぐ場合もあります。
カード利用者だけでなく、カード会社やお店にも次のような利点があります。ポイント・保険・ラウンジなどのサービスはカードごとに異なり、利用条件の確認が必要です。
●クレジットカードによる恩恵
| ステークホルダー | 恩恵 |
|---|---|
| カード利用者 | ・現金を持っていなくても支払いができる ・ポイント還元&利用ができる ・カードにより、付帯保険や空港ラウンジ等の特典を利用できる(適用条件あり) など |
| カード会社 | ・加盟店手数料や、利用者の分割・リボ手数料等が収入となる |
| お店(加盟店) | ・売上管理が効率良くできる ・顧客マーケティングできる(自店舗・自社の顧客分析) ・現金を持っていなかった場合の損失を回避できる(売上促進) |
クレジットカード(クレカ)を使うメリット
①すぐに所持金が減らない(後払い)
クレジットカードを使用するメリットとして、後払いであることが挙げられます。
クレジットカードは後払いであるため、支払いを行ったタイミングで自分の所持金がすぐに減るわけではありません。
現金を持ち歩く量を減らせるほか、支出を利用明細で確認できます。ただし、口座から引き落とされるまでの時間差は、自由に使えるお金が増えたことを意味しません。買い物をした時点で支払予定額として管理しておきましょう。
②ポイント還元が受けられる
クレジットカードを使用するメリットとして、ポイント還元が受けられるということが挙げられます。
ポイントサービスのあるカードでは、対象の買い物に応じてポイントを受け取れます。カード会社独自のポイントだけでなく、Vポイントや楽天ポイントなどのサービスに対応したカードもあります。
ポイントの付き方はカードごとに異なります。例えば、三井住友カード(NL)は通常200円(税込)につき1ポイント、楽天カードは通常、買い物ごと100円につき1ポイントです。比較するときは、付与率に加えて1ポイントを何円相当で使えるかも確認しましょう。
一方、公共料金や税金、電子マネーへのチャージなどは、通常より還元率が低い、またはポイント対象外になるカードもあります。獲得したポイントにも利用先や有効期限などの条件があります。
普段の買い物で得たポイントを無理なく使えれば、家計の負担を抑える助けになります。ただし、年会費や分割・リボ手数料がポイント相当額を上回る場合もあるため、受け取る特典と支払う費用を合わせて比較しましょう。
参考:三井住友カード(NL)公式商品ページ/楽天カード|カード利用による獲得ポイントの計算方法について知りたい/楽天カード|カード利用による獲得ポイントの還元率が異なるご利用先
クレジットカード(クレカ)を使う際の注意点
支払遅延は信用情報や今後の審査に影響する場合がある
クレジットカードやローンの契約内容、利用代金の支払状況などは、カード会社などが加盟する信用情報機関に登録されます。支払いの遅れや未払いの事実も、登録対象になります。
信用情報機関にはCIC、JICC、全国銀行個人信用情報センター(KSC)などがあります。登録される項目や保有期間は、機関と情報の種類により異なります。
カード会社や金融機関は、信用情報を審査の参考にします。延滞などの記録があると、新しいカードやローンの審査に影響する場合があります。審査結果は各社が総合的に判断するため、信用情報だけで必ず可否が決まるわけではありません。
一度の遅れで一生カードを作れなくなると決めつけることはできませんが、支払期日を守ることは大切です。引き落とし前に明細と口座残高を確認し、支払いが難しいと分かった場合は、放置せずカード会社へ相談してください。
参考:CIC|初めての方へ/CIC|CICが保有する信用情報/全国銀行個人信用情報センター|本人開示の手続き
使い過ぎに注意(計画的に使用する)
クレジットカードを使用する際の注意点として、使い過ぎに注意しなければならないということが挙げられます。
カード会社が設定する利用可能枠は、自分の家計で無理なく支払える金額と同じとは限りません。毎月の収入や生活費を踏まえて、自分で利用額の上限を決めておくと管理しやすくなります。
利用明細をこまめに確認し、複数のカードを使っている場合は請求予定額を合計して把握しましょう。また、自動リボ設定のあるカードでは、店頭で「1回払い」と伝えてもリボ払いになる場合があるため、申し込み時と利用後の支払設定を確認してください。
クレジットカードを使用する際は、自分の収入や所持しているお金を考え、計画的に使用しましょう。
デビットカード・プリペイドカードとの違い
見た目や店頭での使い方が似ていても、代金を支払うタイミングが異なります。クレジットカードは後払い、デビットカードは原則として利用時に銀行口座から引き落とし、プリペイドカードは事前に入金した残高などの範囲で支払います。
同じ国際ブランドのマークが付いていても、クレジットカードとは別の仕組みです。後日の支払いを管理したいのか、口座残高やチャージ額の範囲で使いたいのかを考えて選びましょう。



コメント